Jak wystawić fakturę bez działalności gospodarczej – krok po kroku
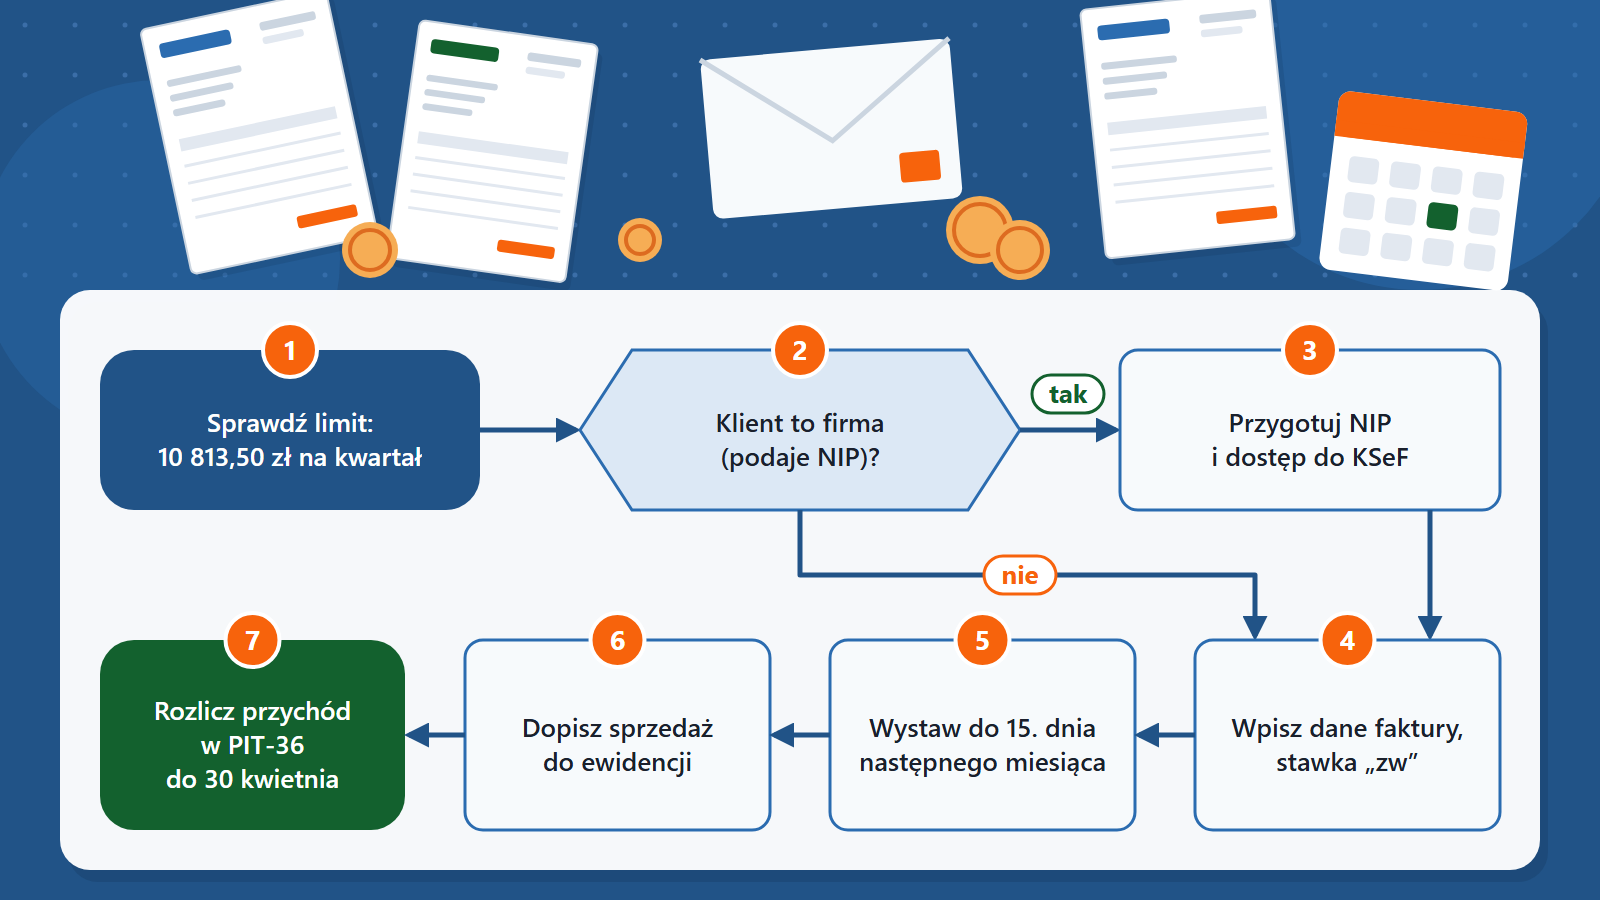
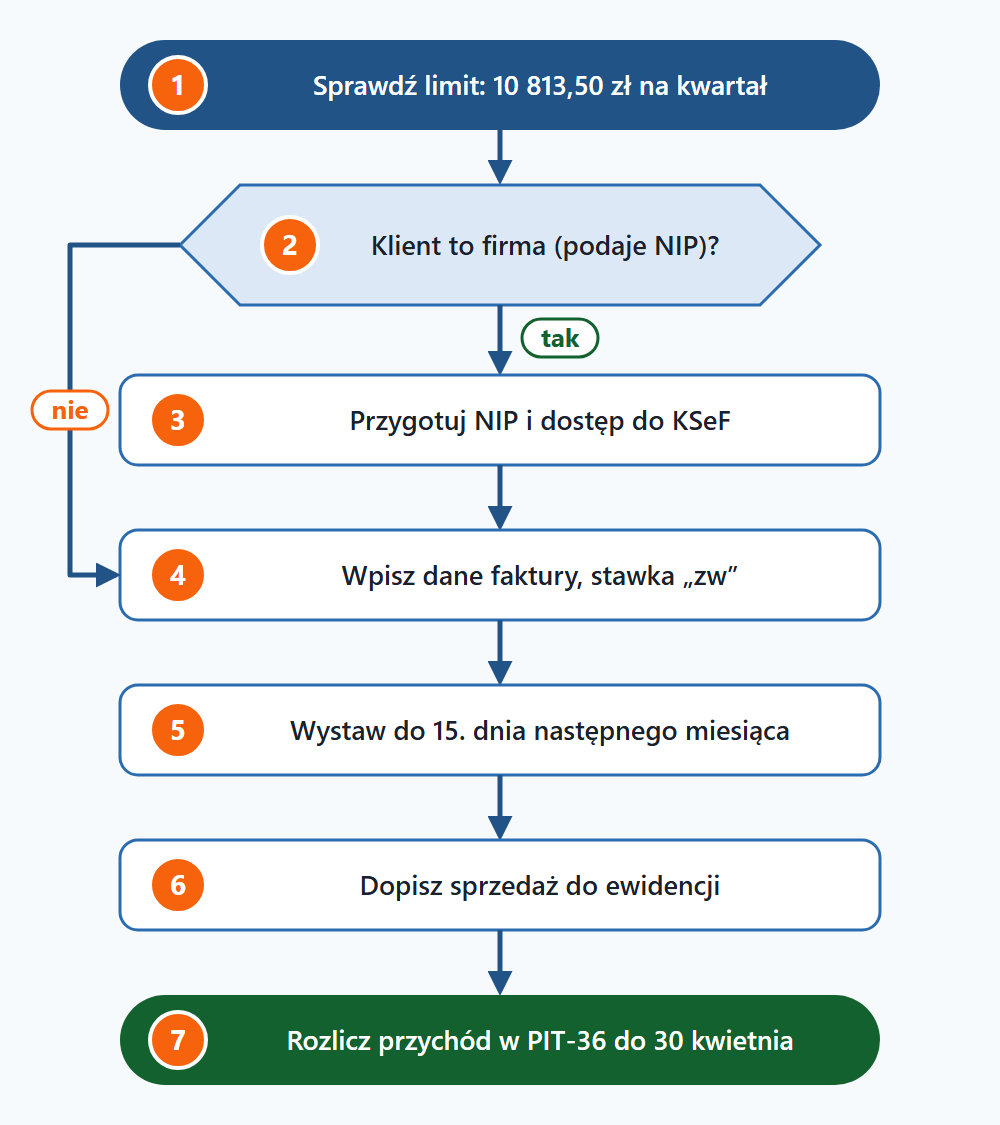
Jak wystawić fakturę bez działalności? Najprościej w ramach działalności nierejestrowanej: najpierw sprawdzasz, czy twój przychód nie przekracza 10 813,50 zł w żadnym kwartale i czy przez ostatnie 60 miesięcy nie miałeś firmy. Potem ustalasz, kto jest klientem – jeśli firma, potrzebujesz NIP i dostępu do Krajowego Systemu e-Faktur (KSeF), który od 1 stycznia 2027 r. obejmie każdą fakturę dla firmy. Na fakturze wpisujesz numer, datę, imiona i nazwiska oraz adresy stron, nazwę usługi lub towaru, ilość, cenę i kwotę, a zamiast stawki VAT – „zw”, i wystawiasz ją najpóźniej 15. dnia następnego miesiąca. Na koniec dopisujesz sprzedaż do ewidencji, a przychód rozliczasz w PIT-36 do 30 kwietnia następnego roku.
Stan na: listopad 2026
Czy można wystawić fakturę bez firmy?
Tak, choć nie każdy i nie w każdej sytuacji. Najpierw trzeba odróżnić dwie rzeczy: działalności gospodarczej w rozumieniu Prawa przedsiębiorców (tej, którą rejestruje się w CEIDG) i działalności gospodarczej w rozumieniu ustawy o VAT. Działalność nierejestrowana nie wymaga wpisu do CEIDG, ale dla celów VAT nadal jest działalnością. Osoba, która ją prowadzi, jest więc podatnikiem VAT – tyle że zwolnionym z podatku ze względu na niską sprzedaż (tzw. zwolnienie podmiotowe, do 240 000 zł rocznie od 2026 r.).
Z tego wynikają dwie praktyczne konsekwencje:
- możesz wystawić fakturę – bez VAT, ze stawką „zw”,
- jeśli klient zażąda faktury w ciągu 3 miesięcy od końca miesiąca sprzedaży, musisz ją wystawić (art. 106b ust. 3 ustawy o VAT); bez żądania faktura nie jest obowiązkowa.
Ministerstwo Finansów w piśmie z 26 stycznia 2026 r. podkreśliło, że do wystawiania faktur są zobowiązani wszyscy podatnicy VAT, zarówno czynni, jak i zwolnieni, a zwolnienie oznacza jedynie, że bez żądania nabywcy faktury wystawiać nie trzeba.
Inaczej wygląda sytuacja, gdy w ogóle nie działasz jako podatnik – na przykład sprzedajesz swój prywatny rower albo jednorazowo wykonujesz pracę na podstawie umowy zlecenia. Wtedy faktury nie wystawiasz, bo transakcję dokumentuje się w inny sposób.
Która droga pasuje do twojej sytuacji?
| Twoja sytuacja | Jaki dokument | Kto rozlicza podatek |
|---|---|---|
| Drobne usługi lub sprzedaż (np. rękodzieło, korekta tekstów), przychód do 10 813,50 zł w kwartale | Faktura bez VAT („zw”), wystawiana na żądanie klienta | Ty – raz w roku w PIT-36 |
| Jednorazowe zlecenie dla firmy | Umowa zlecenia lub o dzieło, ewentualnie rachunek do umowy – nie faktura | Zleceniodawca pobiera zaliczkę na podatek i rozlicza ją z urzędem |
| Sprzedaż własnych, używanych rzeczy | Umowa kupna-sprzedaży – nie faktura | Ty – tylko gdy sprzedajesz przed upływem pół roku od końca miesiąca nabycia |
| Stała, większa sprzedaż | Faktury w ramach zarejestrowanej działalności | Ty – według wybranej formy opodatkowania |
Ten poradnik dotyczy przede wszystkim pierwszego wiersza, bo tylko tam faktycznie sam wystawiasz fakturę bez firmy. Pozostałe warianty omawiamy krótko niżej.
Umowa zlecenia lub o dzieło zamiast faktury
Jeśli firma chce, żebyś wykonał dla niej jednorazową pracę, może podpisać z tobą umowę cywilnoprawną. Wtedy nie wystawiasz faktury – firma jako płatnik pobiera zaliczkę na podatek, a po roku przesyła ci informację o dochodach. Przy umowach do 200 zł zawartych z kimś, u kogo nie pracujesz, płatnik pobiera zryczałtowany podatek 12% i tego dochodu nie wykazujesz w zeznaniu rocznym. Przy umowie zlecenia zleceniodawca zgłasza cię też do ubezpieczeń w ZUS (wyjątki dotyczą m.in. studentów do 26. roku życia).
Sprzedaż prywatnych rzeczy
Gdy sprzedajesz rzecz z prywatnego majątku, na przykład samochód czy meble, nie działasz jako podatnik VAT i nie wystawiasz faktury. Transakcję potwierdza umowa kupna-sprzedaży. Jeśli od końca miesiąca, w którym rzecz stała się twoją własnością, minęło pół roku, dochód nie podlega PIT. Kupujący płaci 2% podatku od czynności cywilnoprawnych (PCC), chyba że wartość rzeczy nie przekracza 1000 zł.
Kto może wystawić fakturę bez działalności gospodarczej?
Fakturę w działalności nierejestrowanej wystawisz, jeśli spełniasz łącznie te warunki (art. 5 Prawa przedsiębiorców):
- jesteś osobą fizyczną – nie dotyczy to spółki cywilnej,
- twój przychód należny nie przekracza w żadnym kwartale 225% minimalnego wynagrodzenia – w 2026 r. przy płacy minimalnej 4806 zł to 10 813,50 zł na kwartał (do końca 2025 r. limit liczono miesięcznie),
- przez ostatnie 60 miesięcy nie prowadziłeś działalności gospodarczej (okres zawieszenia firmy też się liczy jako jej niewykonywanie),
- twoja działalność nie wymaga koncesji, zezwolenia ani wpisu do rejestru działalności regulowanej (np. sprzedaż alkoholu).
Przychód należny to kwoty, które ci się należą, nawet jeśli klient jeszcze nie zapłacił – po odjęciu zwrotów, rabatów i skont. Do limitu liczy się więc kwotę z wystawionej faktury, a nie tylko pieniądze, które już wpłynęły na konto.
Uwaga dla osób zarejestrowanych w urzędzie pracy: żeby nie stracić statusu bezrobotnego, przychód z działalności nierejestrowanej nie może przekroczyć połowy minimalnego wynagrodzenia, czyli 2403 zł miesięcznie w 2026 r. Bezrobotny nie może też w tej formie wykonywać umów zlecenia ani o dzieło – dozwolona jest sprzedaż.
Kiedy faktura musi być z VAT?
Zwolnienie z VAT nie przysługuje przy niektórych rodzajach sprzedaży, niezależnie od kwoty (art. 113 ust. 13 ustawy o VAT). Dotyczy to m.in. usług prawniczych, doradczych (poza doradztwem rolniczym), jubilerskich i windykacyjnych, sprzedaży wyrobów jubilerskich i metali szlachetnych, części do pojazdów oraz części towarów sprzedawanych przez internet, np. kosmetyków i elektroniki. Jeśli tym się zajmujesz, musisz od pierwszej sprzedaży zarejestrować się jako czynny podatnik VAT i wystawiać faktury z podatkiem – wtedy ten poradnik ci nie wystarczy, bo warto zacząć od rozmowy z urzędem skarbowym lub doradcą.
Kasa fiskalna
Sprzedając osobom prywatnym, nie potrzebujesz kasy fiskalnej, dopóki obrót z takiej sprzedaży nie przekroczy 20 000 zł w roku (przy starcie w trakcie roku – proporcjonalnie mniej). Niektóre usługi i towary wymagają kasy od pierwszej złotówki, m.in. usługi fryzjerskie, kosmetyczne i naprawy pojazdów.
Czego potrzebujesz
- Danych klienta: imię i nazwisko lub nazwa firmy oraz adres; jeśli klient jest firmą – także jego NIP.
- Opisu sprzedaży: nazwa usługi lub towaru, ilość albo zakres usługi, cena jednostkowa i kwota do zapłaty.
- Własnej numeracji faktur – na przykład 1/2026, 2/2026 – bez luk i powtórzeń.
- NIP, jeśli będziesz wystawiać faktury w KSeF. Osoby w działalności nierejestrowanej zwykle go nie mają, bo na co dzień posługują się numerem PESEL. NIP uzyskasz, składając w urzędzie skarbowym formularz NIP-7.
- Dostępu do KSeF, jeśli wystawiasz faktury firmom: bezpłatne narzędzia Ministerstwa Finansów to Aplikacja Podatnika KSeF (w przeglądarce) i Aplikacja Mobilna KSeF. Do logowania potrzebujesz m.in. profilu zaufanego (podpisu zaufanego) albo podpisu kwalifikowanego – sam PESEL nie wystarczy.
- Ewidencji sprzedaży – może to być zeszyt albo arkusz kalkulacyjny.
Jak wystawić fakturę bez działalności – krok po kroku
1. Sprawdź limit i warunki
Zsumuj przychody należne z bieżącego kwartału razem z kwotą nowej faktury. Jeśli suma przekroczy 10 813,50 zł, od dnia przekroczenia prowadzisz już firmę i masz 7 dni na złożenie wniosku o wpis do CEIDG. Sprawdź też, czy nie prowadziłeś działalności w ostatnich 60 miesiącach i czy twoja usługa nie jest na liście wyłączeń ze zwolnienia z VAT.
2. Ustal, kto jest klientem
To decyduje o formie faktury:
- osoba prywatna (konsument) – fakturę możesz wystawić na papierze lub jako plik PDF; faktury dla konsumentów nie muszą trafiać do KSeF ani teraz, ani po 2026 r.,
- firma (podaje NIP) – fakturę co do zasady wystawia się w KSeF, z wyjątkiem opisanym w kroku 3.
3. Gdy klient to firma: przygotuj NIP i KSeF
Obowiązek wystawiania faktur w KSeF obejmuje także podatników zwolnionych z VAT. Do 31 grudnia 2026 r. możesz jednak wystawiać faktury firmom poza KSeF (papierowo lub elektronicznie), jeśli wartość twojej sprzedaży dokumentowanej takimi fakturami nie przekracza 10 000 zł brutto w miesiącu. Faktury dla konsumentów nie wliczają się do tego limitu. Jeśli go przekroczysz, w KSeF wystawiasz już fakturę, która przekroczyła limit, i wszystkie kolejne.
Od 1 stycznia 2027 r. ten wyjątek przestaje działać – każdą fakturę dla firmy trzeba będzie wystawić w KSeF. Wystawiając fakturę w KSeF, musisz podać na niej swój NIP – tak wynika z nowelizacji rozporządzenia w sprawie wystawiania faktur, obowiązującej od 1 lutego 2026 r. Według odpowiedzi Ministerstwa Finansów opisanej przez Infor.pl osoby zwolnione z VAT, w tym prowadzące działalność nierejestrowaną, mogą złożyć zgłoszenie NIP-7, żeby uzyskać numer i wystawiać e-faktury.
Zanim wystawisz pierwszą e-fakturę, zaloguj się do Aplikacji Podatnika KSeF i sprawdź, czy system rozpoznaje twój NIP i pozwala wystawić fakturę w twoim imieniu.
4. Wpisz dane faktury
Faktura podatnika zwolnionego podmiotowo może mieć uproszczony zakres. Według rozporządzenia w sprawie wystawiania faktur musi zawierać:
- datę wystawienia,
- numer kolejny,
- imiona i nazwiska lub nazwy sprzedawcy i nabywcy oraz ich adresy,
- nazwę (rodzaj) towaru lub usługi,
- miarę i ilość towaru albo zakres usługi,
- cenę jednostkową,
- kwotę należności ogółem.
Przy fakturze w KSeF dochodzi twój NIP i NIP nabywcy. W miejscu stawki VAT wpisujesz „zw”. Przy zwolnieniu podmiotowym podstawy prawnej nie trzeba podawać, choć wiele osób dopisuje „zwolnienie z VAT – art. 113 ust. 1 ustawy o VAT”, co nie jest błędem. PESEL nie jest elementem faktury. Portal biznes.gov.pl podaje, że w działalności nierejestrowanej wystarczy imię i nazwisko, bez adresu, ale rozporządzenie wymienia adresy sprzedawcy i nabywcy – bezpieczniej je wpisać.
Przykład (poglądowy): Anna wykonuje kartki okolicznościowe. Firma eventowa zamawia 40 kartek po 15 zł. Faktura nr 7/2026: sprzedawca Anna Kowalska z adresem, nabywca – nazwa firmy, adres i NIP, „Kartka okolicznościowa ręcznie robiona – 40 szt. × 15 zł”, stawka „zw”, razem do zapłaty 600 zł. Jeśli w listopadzie 2026 r. jej faktury dla firm nie przekroczą 10 000 zł brutto, może wystawić ją jako PDF; od stycznia 2027 r. zrobi to w KSeF.
5. Wystaw fakturę w terminie
Termin zależy od tego, kiedy klient poprosił o fakturę (art. 106i ust. 6 ustawy o VAT):
| Kiedy klient zażądał faktury | Termin wystawienia |
|---|---|
| Do końca miesiąca, w którym sprzedałeś towar lub wykonałeś usługę (albo dostałeś zapłatę) | Najpóźniej 15. dnia następnego miesiąca |
| Później, ale w ciągu 3 miesięcy od końca miesiąca sprzedaży | Najpóźniej 15. dnia od zgłoszenia żądania |
| Po upływie 3 miesięcy od końca miesiąca sprzedaży | Nie masz obowiązku wystawiać faktury |
Możesz też wystawić fakturę z własnej inicjatywy, bez żądania – na przykład dlatego, że klient-firma i tak jej potrzebuje do księgowości.
6. Dopisz sprzedaż do ewidencji
Podatnicy zwolnieni z VAT muszą prowadzić ewidencję sprzedaży (art. 109 ust. 1 ustawy o VAT): sprzedaż z danego dnia zapisujesz najpóźniej przed pierwszą sprzedażą następnego dnia. Wystarczy tabela z kolumnami: liczba porządkowa, data, wartość sprzedaży i wartość narastająco w kwartale – ta ostatnia od razu pokazuje, ile zostało do limitu. Kopie faktur przechowuj w kolejności numerów. Jeśli ewidencji nie prowadzisz albo jest nierzetelna, urząd sam oszacuje sprzedaż, a gdy nie da się jej ustalić, zastosuje stawkę 22%.
7. Rozlicz przychód w PIT-36
Przychody z działalności nierejestrowanej wykazujesz raz w roku w zeznaniu PIT-36 jako przychody z tzw. innych źródeł. Termin to 30 kwietnia roku następnego – wtedy też płacisz podatek; zaliczek w trakcie roku nie wpłacasz. Uwaga na różnicę: do limitu kwartalnego liczysz kwoty należne, ale do podatku – tylko kwoty faktycznie otrzymane w danym roku. Możesz odliczyć udokumentowane koszty, np. zakup materiałów, najlepiej na dowodach z twoim imieniem i nazwiskiem.
Faktura czy rachunek?
To częste pytanie, a odpowiedź nie jest całkiem jednoznaczna:
- Rachunek (art. 87 Ordynacji podatkowej) według Ministerstwa Finansów służy do dokumentowania czynności, które nie podlegają VAT, albo wykonywanych przez osoby niedziałające jako podatnicy. Rachunku nie wysyła się do KSeF.
- Faktura jest dokumentem z ustawy o VAT. Ministerstwo Finansów w piśmie z 26 stycznia 2026 r. stwierdziło, że jeśli podatnik zwolniony w ogóle dokumentuje swoją sprzedaż, to dokumentem tym powinna być faktura, bo rachunek nie jest jej odpowiednikiem.
Portal biznes.gov.pl nadal podaje, że w działalności nierejestrowanej na żądanie kupującego wystawiasz rachunek, a fakturę – gdy klient jej zażąda. Najbezpieczniej przyjąć prostą zasadę: gdy klient chce dokumentu sprzedaży, wystaw fakturę bez VAT. Jeśli klient wyraźnie prosi o fakturę, rachunek nie spełni jego żądania.
Najczęstsze błędy
- Doliczanie VAT. Podatnik zwolniony nie wykazuje podatku na fakturze. Wpisanie 23% VAT oznacza, że musisz ten podatek zapłacić.
- Liczenie limitu od wpływów na konto. Do limitu 10 813,50 zł wlicza się kwoty z faktur, nawet niezapłacone.
- Pilnowanie limitu miesięcznego zamiast kwartalnego. Od 2026 r. liczy się kwartał (styczeń–marzec, kwiecień–czerwiec itd.), a próg to 10 813,50 zł.
- Brak ewidencji sprzedaży. To obowiązek, nie formalność – bez niej łatwo przekroczyć limit, nie wiedząc o tym.
- Rachunek zamiast faktury, gdy klient żąda faktury.
- Pominięcie KSeF. Przekroczenie 10 000 zł brutto miesięcznie na fakturach dla firm albo wystawienie faktury firmowej poza KSeF po 1 stycznia 2027 r. to błąd formalny.
- Działalność z listy wyłączeń (np. doradztwo, usługi prawnicze) prowadzona tak, jakby była zwolniona z VAT.
- Brak adresu nabywcy lub kolejnego numeru na fakturze – to obowiązkowe elementy także w wersji uproszczonej.
Kiedy iść do urzędu skarbowego lub doradcy?
- Gdy przekraczasz limit – masz 7 dni na wpis do CEIDG (wniosek złożysz przez biznes.gov.pl lub w urzędzie gminy).
- Gdy potrzebujesz NIP – formularz NIP-7 składasz w urzędzie skarbowym właściwym dla miejsca zamieszkania.
- Gdy nie wiesz, czy twoja usługa jest zwolniona z VAT albo czy w ogóle mieścisz się w działalności nierejestrowanej – możesz złożyć wniosek o interpretację indywidualną do Dyrektora Krajowej Informacji Skarbowej.
- Przed 1 stycznia 2027 r., jeśli wystawiasz faktury firmom – sprawdź na ksef.podatki.gov.pl aktualne zasady. Według Poradnika Przedsiębiorcy z marca 2026 r. resort finansów konsultował wyłączenie z KSeF od 2027 r. podatników zwolnionych z VAT, którzy wystawiają faktury tylko na żądanie. Do listopada 2026 r. nie znaleźliśmy w komunikatach ministerstwa takiego rozstrzygnięcia, więc obowiązują zasady opisane wyżej.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani finansowej. Przepisy i stawki się zmieniają — sprawdź je w aktualnych źródłach lub u doradcy.
Najczęściej zadawane pytania (FAQ)
Czy osoba prywatna może wystawić fakturę VAT?
Osoba, która w ogóle nie prowadzi żadnej działalności – na przykład sprzedaje prywatny samochód – nie wystawia faktury, tylko podpisuje umowę kupna-sprzedaży. Fakturę bez VAT może wystawić osoba prowadząca działalność nierejestrowaną, bo dla celów VAT jest podatnikiem zwolnionym. Fakturę z VAT wystawia tylko czynny podatnik VAT.
Czy muszę mieć NIP, żeby wystawić fakturę bez firmy?
Nie zawsze. Na fakturze dla osoby prywatnej, wystawianej poza KSeF, NIP nie jest wymagany. Jeśli wystawiasz fakturę w KSeF – a od 2027 r. dotyczy to każdej faktury dla firmy – musisz podać NIP, który uzyskasz przez zgłoszenie NIP-7 w urzędzie skarbowym.
Czy faktura w działalności nierejestrowanej musi trafić do KSeF?
Faktura dla konsumenta – nie. Faktura dla firmy – do końca 2026 r. tylko wtedy, gdy twoja miesięczna sprzedaż na fakturach objętych KSeF przekroczy 10 000 zł brutto. Od 1 stycznia 2027 r. faktury dla firm wystawia się w KSeF bez tego wyjątku, chyba że przepisy zostaną zmienione.
Ile mam czasu na wystawienie faktury, gdy klient o nią poprosi?
Jeśli poprosił do końca miesiąca sprzedaży, wystawiasz fakturę najpóźniej 15. dnia następnego miesiąca. Jeśli później – w ciągu 15 dni od prośby. Gdy żądanie przyszło po upływie 3 miesięcy od końca miesiąca sprzedaży, nie masz obowiązku wystawiać faktury.
Co się stanie, jeśli przekroczę limit 10 813,50 zł w kwartale?
Od dnia przekroczenia twoja działalność staje się działalnością gospodarczą. Masz 7 dni na złożenie wniosku o wpis do CEIDG, a od tego momentu obowiązują cię zasady dla przedsiębiorców, w tym składki ZUS.
Czy od działalności nierejestrowanej płacę ZUS?
Sama działalność nierejestrowana nie rodzi obowiązku opłacania składek, np. przy sprzedaży rękodzieła. Inaczej jest, gdy pracujesz na umowie zlecenia – wtedy zleceniodawca zgłasza cię do ubezpieczeń i odprowadza składki, z wyjątkami dla m.in. studentów do 26. roku życia.
Czy muszę wpisać na fakturze swój PESEL?
Nie. PESEL nie należy do obowiązkowych elementów faktury. Wymagane są imię i nazwisko oraz adres sprzedawcy i nabywcy, a w KSeF dodatkowo NIP.
Źródła
- Ustawa z dnia 6 marca 2018 r. Prawo przedsiębiorców, tekst jedn. Dz.U. 2025 poz. 1480 (art. 5) – https://api.sejm.gov.pl/eli/acts/DU/2025/1480/text/U/D20251480Lj.pdf
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, tekst jedn. Dz.U. 2025 poz. 775 (art. 106b, 106i, 109, 113) – https://api.sejm.gov.pl/eli/acts/DU/2025/775/text.pdf
- Ustawa z dnia 24 czerwca 2025 r. o zmianie ustawy o podatku od towarów i usług (limit zwolnienia 240 000 zł od 1.01.2026), Dz.U. 2025 poz. 896 – https://api.sejm.gov.pl/eli/acts/DU/2025/896/text.pdf
- Rozporządzenie Ministra Finansów z dnia 29 października 2021 r. w sprawie wystawiania faktur, Dz.U. 2021 poz. 1979 – https://eli.gov.pl/api/acts/DU/2021/1979/text.html
- Rozporządzenie Ministra Finansów i Gospodarki z dnia 7 grudnia 2025 r. zmieniające rozporządzenie w sprawie wystawiania faktur, Dz.U. 2025 poz. 1742 – https://eli.gov.pl/eli/DU/2025/1742/ogl/pol/pdf
- Ministerstwo Finansów, odpowiedź na pismo Stowarzyszenia Księgowych w Polsce z 26 stycznia 2026 r. (PT7.8165.6.2026.46) – https://skwp.pl//content/uploads/2026/01/MF-do-SKwP-odpowiedz-na-pismo-SKwP.pdf
- Biznes.gov.pl – Działalność nierejestrowana i inne rodzaje działalności, których nie trzeba rejestrować – https://www.biznes.gov.pl/pl/portal/00115
- Biznes.gov.pl – Faktura czy rachunek – https://biznes.gov.pl/pl/firma/kontrahenci-i-klienci/chce-rozliczac-sie-z-kontrahentami-i-klientami/wystawianie-faktur-co-powinienes-wiedziec/faktura-czy-rachunek
- KSeF, podatki.gov.pl – Poniżej 10 000 zł – https://ksef.podatki.gov.pl/ponizej-10-000-zl/
- KSeF, podatki.gov.pl – Konsumenci i osoby fizyczne – https://ksef.podatki.gov.pl/konsumenci-i-osoby-fizyczne/
- Podatki.gov.pl – Dochody z umowy zlecenia lub o dzieło – https://podatki.gov.pl/podatki-osobiste/pit/informacje-podstawowe/co-jest-opodatkowane/dochody-z-umowy-zlecenia-lub-o-dzielo
- Podatki.gov.pl – Zbycie rzeczy ruchomej – https://podatki.gov.pl/podatki-osobiste/pit/informacje-podstawowe/co-jest-opodatkowane/zbycie-rzeczy-ruchomej
- Podatki.gov.pl – PCC: informacje podstawowe – https://podatki.gov.pl/podatki-osobiste/pcc/informacje-podstawowe
- Podatki.gov.pl – PCC: stawki i limity – https://podatki.gov.pl/podatki-osobiste/pcc/stawki-i-limity
- Podatki.gov.pl – PCC: ulgi i zwolnienia – https://podatki.gov.pl/podatki-osobiste/pcc/ulgi-i-zwolnienia
- K. Ulicki, Podatnik niemający NIP-u a obowiązki w KSeF, Poradnik Przedsiębiorcy, 11.03.2026 – https://poradnikprzedsiebiorcy.pl/-podatnik-niemajacy-nip-u-a-obowiazki-w-ksef-co-warto-wiedziec
- A. Kuchta, KSeF od 2026 roku obowiązkowy. Co z działalnością nierejestrowaną i brakiem NIP?, Infor.pl, 23.09.2025 – https://www.infor.pl/twoje-pieniadze/podatki/7042395,ksef-od-2026-roku-obowiazkowy-co-z-dzialalnoscia-nierejestrowana-i-brakiem-nip.html